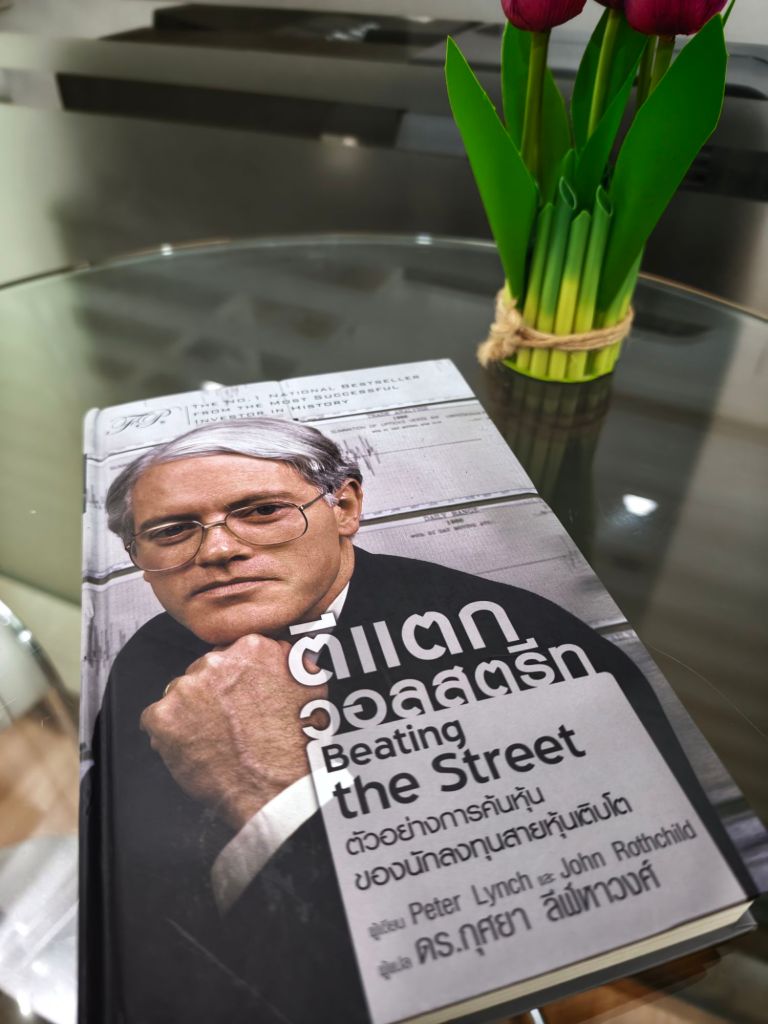
ถ้าพูดถึงตำนานผู้จัดการกองทุนระดับโลก ชื่อของ Peter Lynch อดีตผู้จัดการกองทุน Magellan Fund แห่ง Fidelity ย่อมติดอยู่ในอันดับต้นๆ เสมอ ส่วนตัวผมลงทุนในกองทุนรวมต่างประเทศมากที่สุดกับ Fidelity ผมมองว่าเขายึดในหลักการและสร้าง growth ให้ผมอย่างต่อเนื่องทุกปี หนังสือ Beating the Street (หรือฉบับแปลไทยในชื่อ เรียนหุ้นกับปีเตอร์ ลินช์) คือบทสรุปประสบการณ์จากการลงสนามจริงตลอดชีวิตการลงทุนของเขา
แก่นสำคัญที่ Lynch ต้องการถ่ายทอดคือ “นักลงทุนรายย่อยไม่ได้เสียเปรียบวอลล์สตรีทอย่างที่คิด” ตรงกันข้าม… หากเราใช้สามัญสำนึก ความช่างสังเกตในชีวิตประจำวัน และขยันลงพื้นที่ (Legwork) เราจะเจอหุ้นเปลี่ยนชีวิตได้ก่อนนักวิเคราะห์หน้าไหนๆ
บทความนี้สรุปประเด็นสำคัญจากหนังสือ แบ่งตามบทเรียนและกรณีศึกษาที่ Lynch ถ่ายทอดไว้อย่างเห็นภาพ หนังสือถูกแบ่งออกเป็น 4 ภาค คลิ๊กเพื่ออ่านต่อกันได้เลย
Part 1: ปรัชญาพื้นฐานและการมองหาโอกาสรอบตัว
บทที่ 1: เด็กๆ ก็ประสบความสำเร็จในการลงทุนได้
Lynch ยกตัวอย่างนักเรียนโรงเรียน St. Agnes ที่มีกิจกรรมแข่งกันจัดพอร์ตลงทุนจำลอง โดยแบ่งกลุ่มละ 4 คน เลือกหุ้นกลุ่มละ 10 ตัว พร้อมอธิบายเหตุผลว่าทำไมถึงเลือกหุ้นเหล่านั้น ผลปรากฏว่าพอร์ตของเด็กๆ ให้ผลตอบแทน ชนะกองทุนรวมมืออาชีพติดต่อกันหลายปี
- บทเรียน: เด็กๆ เลือกหุ้นจากธุรกิจที่ตัวเองมีความเข้าใจ โมเดลไม่ซับซ้อน เป็นสิ่งที่พบเห็นในชีวิตประจำวันของเขา (ง่ายขนาดที่สามารถวาดรูปอธิบายได้)
- กรณีศึกษาเทียบเคียง NAIC (National Association of Investors Corporation): สถาบันที่ใช้วิธีการ DCA เท่าๆ กันทุกเดือนในหุ้น Growth Stock ที่ศึกษามาดีแล้ว โดยไม่ต้องกังวลกับข่าวร้ายรายวัน แล้วรอเก็บผลกำไรก้อนใหญ่ในระยะยาว ตอกย้ำแก่นของบทนี้ที่ว่า คนธรรมดาที่ไม่มีพื้นฐานทางการเงินขั้นสูง ก็สามารถเอาชนะตลาดได้ ถ้าคุณเข้าใจธุรกิจนั้นดีพอ คุณก็ทำได้เหมือนกัน
บทที่ 2: อย่าวิตกจริตเกินเหตุ
Lynch แชร์ประสบการณ์ช่วงสงครามอ่าวเปอร์เซีย เขาอยู่ใน Barron’s Roundtable ที่มีแต่คนเก่งๆ มาคุยเรื่องเศรษฐกิจ ทุกคนกังวลเรื่องสงครามและภาวะเศรษฐกิจถดถอย จน Lynch นอนไม่หลับไป 3 เดือนเพราะกลัวหายนะ แต่ความจริงคือ สงครามจบไวกว่าที่คิด และตลาดหุ้นกลับวิ่งขึ้นอย่างรุนแรง
- สัญญาณเตือนฟองสบู่: Situational Warning ที่แท้จริงคือ เมื่อคนขับรถแท็กซี่ หรือคนที่ไม่เคยมีความรู้ทางการเงินเลย หันมาเชียร์และคุยเรื่องหุ้นกันอย่างแพร่หลาย
- การรับมือวิกฤต: ตลาดหุ้นกับเศรษฐกิจไม่ได้ไปทางเดียวกันเสมอ ในประวัติศาสตร์ ตลาดร่วงแรงระดับนี้มาแล้วหลายสิบครั้ง และมันจะกลับขึ้นมาเสมอ จงมองวิกฤตเป็นโอกาสในการเข้าซื้อ “ของดีราคาถูก” ในยามที่คนอื่นกำลังกลัว
บทที่ 3: แนะนำให้รู้จักกับกองทุนรวม
Lynch ชัดเจนมากว่า หุ้นตอบแทนดีกว่าตราสารหนี้ในระยะยาว เพราะตราสารหนี้แพ้เงินเฟ้อ หากใครไม่มีเวลาวิเคราะห์หุ้นรายตัว ทางเลือกที่ดีคือการลงทุนผ่าน “กองทุนรวม”
เพื่อกระจายความเสี่ยงอย่างมีประสิทธิภาพ Lynch แบ่งประเภทกองทุนรวมตามสไตล์การลงทุนไว้ 6 กลุ่ม:
| ประเภทกองทุน | สไตล์การลงทุนตามหลักของ Lynch |
| Capital Appreciation | เน้นหุ้นโตเร็ว (Fast Growers) หวัง Capital Gain เป็นหลัก |
| Value Funds | เน้นหุ้นราคาถูกกว่ามูลค่าพื้นฐาน มองหา Margin of Safety สูง |
| Quality Growth | เน้นหุ้นแข็งแกร่ง (Stalwarts) กระแสเงินสดมั่นคง ทนทานต่อเศรษฐกิจ |
| Emerging Growth | เน้นหุ้นขนาดเล็ก (Small-Cap) โอกาสเติบโตสูง แต่ผันผวนสูง |
| Special Situations | เน้นหุ้นสถานการณ์พิเศษ เช่น หุ้นฟื้นตัว (Turnarounds) หรือควบรวมกิจการ |
| Global / International | กระจายการลงทุนไปต่างประเทศ ลดความเสี่ยงเฉพาะประเทศ |
Part 2: เจาะลึกวงจรชีวิตหุ้น & พัฒนาการของ Magellan Fund
บทที่ 4: Magellan ยุคแรก กับ “วงจรชีวิต 4 ระยะของหุ้น”
ในยุคแรก Magellan เป็นกองทุนขนาดเล็ก Lynch จึงเน้นหุ้น Small-Cap และมองหา Margin of Safety เพื่อทำกำไรระดับ 10 เด้ง (Tenbagger) สิ่งสำคัญที่สุดจากบทนี้คือ “วงจรชีวิต 4 ระยะของกิจการ”:
- ระยะที่ 1: ทดสอบคอนเซปต์ (Pioneering Phase) — บริษัทในระยะนี้เพิ่งเริ่มต้นมีสาขาเดียว/ภูมิภาคเดียว ความเสี่ยงสูงที่สุดเพราะยังไม่รู้ว่าโมเดลจะสเกลได้ไหม (Lynch มักจะเฝ้าดูอยู่ห่างๆ)
- ระยะที่ 2: ขยายตัวอย่างรวดเร็ว (Rapid Expansion Phase) — Sweet Spot ของการลงทุน! โมเดลธุรกิจผ่านการพิสูจน์แล้ว เริ่ม “ก๊อปปี้และวาง” (Replicate) สาขาไปทั่วประเทศ หุ้น Fast Growers และหุ้น 10 เด้งส่วนใหญ่ถูกค้นพบในระยะนี้
- ระยะที่ 3: อิ่มตัว (Saturation / Maturity Phase) — ขยายสาขาจนครอบคลุมหมดแล้ว กำไรเริ่มโตเท่าค่าเฉลี่ยตลาด หุ้นเปลี่ยนสภาพเป็น Stalwart (เหมือนวงจรของ CPALL ในไทย) จุดนี้อันตรายหากตลาดยังให้ P/E สูงเท่าระยะที่ 2 เพราะราคาอาจปรับฐานลงมาแรง
- ระยะที่ 4: ถดถอยหรือหาทางรอด (Decline or Reinvention Phase) — ยอดขายต่อสาขาตก คู่แข่งแย่งส่วนแบ่ง ตลาดต้องประเมินใหม่ว่าบริษัทจะเกิด S-Curve ใหม่ (Turnaround) ได้หรือไม่
บทที่ 5 & 6: Magellan ยุคกลางถึงยุคปลาย
- ยุคกลาง (ขนาดกองทุนของ Magellan เริ่มใหญ่): เงินไหลเข้ามหาศาลจนไม่สามารถซื้อหุ้นเล็กได้ Lynch ปรับกลยุทธ์ไปเน้น หุ้นฟื้นตัว (Turnarounds) และ หุ้นวัฏจักรขนาดใหญ่ (Cyclicals) ที่มีสภาพคล่องสูง ถือหุ้นเป็นหลักพันตัว เพราะตราบใดที่วิเคราะห์แล้วเจอหุ้นที่ราคาต่ำกว่า Intrinsic Value ก็ไม่มีเหตุผลต้องจำกัดตัวเองไว้แค่ 50 ตัว
- ยุคปลาย (สินทรัพย์หมื่นล้านเหรียญ): ต้องเผชิญแรงเทขาย (Redemption) ในยามวิกฤต Lynch สรุปบทเรียนสำคัญว่า “นักลงทุนที่ไม่มีหนี้สินและใช้เงินเย็นลงทุน คือผู้ที่มีความได้เปรียบสูงสุด” เพราะไม่ต้องถูกบังคับให้ขายหุ้นดีๆ ออกไปในราคาหนีตาย
Part 3: ถอดรหัสการวิเคราะห์หุ้นรายกลุ่ม (Sector Deep Dive)
บทที่ 7 & 8: ค้าปลีก, การลงพื้นที่ (Legwork) และสมการ P/E
หัวใจของ Lynch คือการสวมรองเท้าผ้าใบเดินห้าง สังเกตร้านที่มีคิวจ่ายเงินยาว และลองใช้บริการจริง
กรณีศึกษา The Body Shop (P/E 40 เท่า) Lynch อธิบายว่า P/E สูงไม่ได้แปลว่าแพงเสมอไป หากเข้าเงื่อนไขเหล่านี้:
- PEG Ratio = 1: P/E 40 เท่า จะ “ไม่แพง” ก็ต่อเมื่อบริษัทสามารถโตได้ 40% ต่อปีอย่างต่อเนื่อง การดูค่า PEG เป็นวิธีที่ Lynch ใช้มากในยุคแรก เพราะต้องหาหุ้น 10 เด้งในระยะ 2 ตามที่กล่าวมาแล้ว จำหลักง่าย ๆ คือ ถ้า PEG < 1 แสดงว่าราคาหุ้นต่ำกว่าการเติบโตของบริษัท เป็นหุ้นที่น่าสนใจ โดยเฉพาะหุ้นที่ไม่ใช่กลุ่ม Value stock เพราะหุ้นพวกนี้มี PE สูงจะใช้หลักการของ Graham ไม่ได้
- Cookie-Cutter Model: ค้าปลีกต่างจากหุ้นเทคฯ ตรงที่การเติบโตคาดเดาง่ายกว่า หากโมเดลสาขา A สำเร็จ การเปิดสาขา B, C, D (ขยายสาขา 30% + SSSG 10% = โต 40%) ก็เห็นภาพชัดเจน
- Forward P/E ลดลงอย่างรวดเร็ว: เมื่อกำไรโต 40% ต่อปี กำไรจะโตเท่าตัวใน 2 ปี ทำให้ต้นทุน P/E จริงของเราลดลงจาก 40 เหลือ 20 และเหลือ 10 ในปีที่ 4
[Reality Check] CPALL ในมุมมองแบบ Lynch:
CPALL มี ROE สูงถึง 21.3% (เยี่ยมมาก) แต่การเปิด 7-Eleven เพิ่มขึ้นเรื่อยๆ ในไทยเริ่มเจอภาวะ Cannibalization (กินยอดขายกันเอง) การเติบโตระยะยาวจึงเริ่มตกลงมาอยู่ที่หลักเดียว สอดคล้องกับ Forward PEG ที่ 1.5 เท่า สะท้อนว่าหุ้นเข้าสู่ ระยะที่ 3 (Stalwarts) ชัดเจน ไม่ใช่หุ้น Fast Grower P/E สูงแบบในอดีต
บทที่ 9: การหาสมบัติท่ามกลางข่าวร้าย (Bad News & Ecosystem Play)
เมื่ออุตสาหกรรมใดอุตสาหกรรมหนึ่งเจอวิกฤต (เช่น อสังหาริมทรัพย์) การซื้อหุ้นผู้พัฒนา (Developers) โดยตรงอาจเสี่ยงเหมือน “การรับมีดที่กำลังตก”
Lynch แนะนำให้ใช้วิธี Ecosystem Play (Pick and Shovel Strategy) คือไปดักรอธุรกิจรอบข้างที่ฟื้นตัวก่อน หรือได้ประโยชน์ทั้งขาขึ้นและขาลง:
- กลุ่มซ่อมสร้าง/ตกแต่งบ้าน (เช่น HMPRO, GLOBAL): ขาลงคนไม่ซื้อบ้านใหม่ก็ต้องซ่อมบ้านเก่า ขาขึ้นอสังหาฯ ฟื้นคนโอนบ้านก็ต้องซื้อของเข้าบ้าน
- กลุ่มบริหารสินทรัพย์ (AMC เช่น BAM, JMT): เมื่อวิกฤตเกิด หนี้เสียพุ่ง ธนาคารเลหลังขาย NPL/NPA ในราคาลด 50-70% AMC จะกลายเป็น “คนเก็บขยะที่กลายเป็นทอง”
บทที่ 10 & 11: แฟรนไชส์ Supercuts & ดอกไม้ในทะเลทราย
- หุ้น Supercuts (โมเดล Asset-light): แฟรนไชส์ที่ผู้ซื้อเปิดร้านเอง บริษัทแม่เก็บ Fee + ส่วนแบ่งยอดขาย กระแสเงินสดมหาศาล ขยายสาขาได้โดยไม่ต้องกู้เงิน (Zero Debt)
- ดอกไม้ในทะเลทราย (Flowers in the Desert): อย่าพยายามวิ่งหาอุตสาหกรรมฮอตๆ ที่แข่งกันดุเดือด แต่จงมองหา “ผู้ชนะที่แข็งแกร่ง ในอุตสาหกรรมที่ย่ำแย่หรือน่าเบื่อ” บริษัทที่ต้นทุนต่ำ บริหารเก่ง จะกินส่วนแบ่งตลาดจากคู่แข่งที่ล้มหายตายจากไปเรื่อยๆ จนกำไรโต 15-20% ได้สบายๆ
บทที่ 12, 13 & 14: S&L, MLPs และเรื่องต้องระวัง
- S&L (สถาบันปล่อยกู้บ้าน): ดูอัตราส่วน Equity-to-Assets Ratio (E/A) เพื่อดูเบาะกันกระแทกจากหนี้เสีย ซื้อช่วง P/BV < 1 และมี NPL ต่ำ
- Master Limited Partnerships (MLPs): จ่าย Dividend Yield สูงเพื่อล่อใจ แต่ Lynch เตือนว่าต้องเช็ก Free Cash Flow เสมอ หากบริษัทกู้เงินมาจ่ายปันผล หรือขายสินทรัพย์มาจ่ายปันผล นั่นคือระเบิดเวลา!
บทที่ 15: หุ้นวัฏจักร (Cyclicals) — จุดที่นักลงทุนตกม้าตายที่สุด
สำหรับหุ้นเติบโต P/E ต่ำ = สัญญาณซื้อ แต่ สำหรับหุ้นวัฏจักร P/E ต่ำ = ยอดดอย! และ P/E สูง (หรือขาดทุน) = จุดต่ำสุด!
- การซื้อหุ้นวัฏจักรในจุดต่ำสุด สิ่งสำคัญที่สุดไม่ใช่การมองหาอนาคตการเติบโต แต่คือ “การเอาชีวิตรอด (Survival)”
- ต้องเลือกบริษัทที่มี D/E ต่ำที่สุด (หนี้ต่ำ) และมีสภาพคล่องสูง เพื่อให้ทนผ่านฤดูหนาวไปจนถึงรอบขาขึ้นถัดไปได้
บทที่ 16 – 20: Special Situations, Fannie Mae และร้านอาหาร
- Nukes in Distress : เมื่อบริษัทเจอวิกฤตหนักจนราคาหุ้นร่วงกราวรูด จงแยกแยะว่าปัญหานั้นกระทบธุรกิจแกนหลัก (Core Business) ที่ทำเงินอยู่หรือไม่ หากธุรกิจหลักยังดี และมี Catalyst ในการแก้ปัญหาชัดเจน นั่นคือราคาที่ผิดเพี้ยน
- Fannie Mae: หุ้นที่สร้างกำไรสูงสุดให้ Magellan บทเรียนสำคัญที่ว่า 10% มาจากการค้นพบหุ้น แต่อีก 90% คือ “ความแข็งแกร่งของจิตใจในการถืออดทน” อย่างไรก็ตาม ไม่มีบริษัทใดอมตะ สิ่งที่เคยสร้างกำไรสูงสุดก็อาจพังทลายได้ในอีกยุคสมัยหากปัจจัยเปลี่ยน
- ร้านอาหาร: หุ้น 10 เด้ง มักเกิดจากโมเดลร้านอาหารที่ “ทำซ้ำได้เรื่อยๆ” (Replicable Model) ขยายจากเมืองหนึ่งไปอีกหลายร้อยเมือง
Part 4: กฎทอง 25 ข้อของ Peter Lynch (The Golden Rules)
Lynch สรุปหลักคิดสำคัญ 25 ข้อไว้ท้ายเล่ม ซึ่งแบ่งออกเป็น 4 หมวดหลัก:
                      ┌─────────────────────────────────────────┐
                      │        25 Golden Rules Summary          │
                      └────────────────────┬────────────────────┘
                                           │
         ┌───────────────────┬─────────────┴───────┬───────────────────┐
         ▼                   ▼                     ▼                   ▼
┌─────────────────┐ ┌────────────────┐ ┌───────────────┐ ────────────────┐
│ 1. ปรัชญาพื้นฐาน  │ │ 2. คัดเลือกหุ้น   │ │ 3. จิตวิทยาตลาด  │ │ 4. บริหารพอร์ต  │
│  • หุ้นคือบริษัท    │ │ • เมินหุ้นฮอต    │ │  • ตลาดปรับฐาน  │ │  • ถือหุ้น 5-12 │
│  • ระยะยาวราคา   │ │  • ดูงบการเงิน   │ │    คือเรื่องปกติ    │ │    ตัวก็พอแล้ว  │
│    ตามกำไร      │ │  • ขยันขุดค้น    │ │  • เลิกทำนายอนาคต│ │  • เวลาคือมิตร │
└─────────────────┘ └───────────── ──┘ └────────────────┘ ───────────────┘
หมวดที่ 1: ปรัชญาพื้นฐานของการเป็นนักลงทุน
- การลงทุนเป็นเรื่องสนุก แต่มันจะอันตรายทันทีถ้าคุณไม่ยอมทำการบ้าน (Do your homework)
- ความได้เปรียบของคุณมาจากความรู้ในสายอาชีพและพฤติกรรมการบริโภค ไม่ได้มาจากวอลล์สตรีท
- จงเมินเฉยต่อฝูงชน (Herd Mentality)
- เบื้องหลังหุ้นทุกตัวคือ “บริษัท” จงหาให้เจอว่าเขาทำอะไร หุ้นไม่ใช่สลากกินแบ่ง
- ในระยะสั้น ราคาหุ้นอาจไม่ตรงกับผลงานบริษัท แต่ในระยะยาว ความเชื่อมโยงนี้คือ 100%
หมวดที่ 2: การคัดเลือกและวิเคราะห์หุ้น
- ต้องรู้ว่าถืออะไรอยู่ และ “ทำไม” ถึงถือมัน
- หุ้นความหวัง (Long shots) หุ้นที่เล่าแต่เรื่องสวยหรูแต่ไม่มีกำไร มักจบไม่สวย
- อย่าลงทุนในบริษัทที่ไม่เข้าใจงบการเงิน ความสูญเสียส่วนใหญ่มาจากบริษัทที่งบดุลอ่อนแอ (หนี้เยอะ)
- หลีกเลี่ยงหุ้นฮอตในอุตสาหกรรมฮอต หุ้นผู้ชนะมักอยู่ใน “อุตสาหกรรมที่น่าเบื่อและไม่เติบโต”
- สำหรับบริษัทเล็ก รอให้พิสูจน์ตัวเองว่า “ทำกำไรได้จริง” ก่อน แล้วค่อยเข้าซื้อในระยะ 2
- หากจะซื้อหุ้นอุตสาหกรรมย่ำแย่ จงเลือกบริษัทที่สายป่านยาวที่สุด และรอจนเห็นสัญญาณฟื้นตัวจริง
- นักลงทุนรายย่อยช่างสังเกต สามารถค้นพบหุ้นเติบโตชั้นยอดได้ล่วงหน้าหลายปีก่อนนักวิเคราะห์
- ขยันขุดคุ้ย ยิ่งศึกษาบริษัทเยอะ ยิ่งเจอโอกาสเยอะ (ศึกษา 10 เจอ 1 / ศึกษา 50 เจอ 5)
หมวดที่ 3: จิตวิทยาและการรับมือกับตลาด
- การทำเงินในตลาดหุ้นต้องใช้ “กระเพาะ (ความทนทาน)” ไม่ใช่แค่สมอง ถ้าใจไม่แข็งพอ ให้หลีกเลี่ยงหุ้น
- ตลาดหุ้นปรับฐาน (Correction) เป็นเรื่องปกติเหมือนพายุหิมะในฤดูหนาว มันคือโอกาสเก็บของถูก
- มีเรื่องให้กังวลอยู่เสมอ (There is always something to worry about) ขายหุ้นเมื่อพื้นฐานบริษัทแย่ลงเท่านั้น ไม่ใช่ขายเพราะพาดหัวข่าว
- ไม่มีใครคาดเดาดอกเบี้ย เศรษฐกิจ หรือทิศทางตลาดได้แม่นยำ เลิกทำนายแล้วโฟกัสที่ตัวบริษัท
หมวดที่ 4: การบริหารพอร์ตโฟลิโอ
- การถือหุ้นเหมือนการเลี้ยงลูก อย่ามีเยอะเกินไป (นักลงทุนส่วนบุคคลติดตาม 8-12 ตัวก็เต็มกลืน และในพอร์ตไม่จำเป็นต้องมีเกิน 5 ตัวพร้อมกัน)
- ถ้าหาหุ้นดีๆ ไม่เจอ ให้เอาเงินฝากธนาคารไว้ก่อน จนกว่าจะเจอตัวที่น่าสนใจจริงๆ
- จำกัดความเสี่ยง แต่เปิดกว้างผลกำไร (ขาดทุนมากสุดคือ 100% แต่กำไรไม่มีขีดจำกัด) มีหุ้นผู้ชนะแค่ไม่กี่ตัวก็เปลี่ยนชีวิตได้
- เวลาคือมิตรเมื่อถือหุ้นชั้นยอด แต่เวลาคือศัตรูเมื่อเล่น Options
- ถ้าไม่ชอบทำการบ้าน จงซื้อกองทุนรวมหุ้น และกระจายไปหลายๆ สไตล์
- ตลาดหุ้นต่างประเทศเป็นทางเลือกที่ดีในการกระจายความเสี่ยง
- ในระยะยาว พอร์ตหุ้นที่คัดสรรมาอย่างดีจะชนะพันธบัตรและเงินฝากเสมอ
- แต่พอร์ตหุ้นที่เลือกมาแบบมั่วๆ จะให้ผลตอบแทนห่วยยิ่งกว่าการเอาเงินไปซ่อนไว้ใต้เตียง!
💡 บทสรุปสำหรับนักลงทุน:
หลักการของ Peter Lynch ไม่ได้พึ่งพาสูตรคณิตศาสตร์ซับซ้อน แต่พึ่งพา สามัญสำนึก วินัยในการลงพื้นที่ และความอดทน หากเราเริ่มสังเกตสิ่งรอบตัว วิเคราะห์งบการเงินให้เข้าใจ และรอคอยอย่างใจเย็น เราก็สามารถ Beating the Street ได้ในแบบฉบับของตัวเราเอง เล่มนี้ผมให้ 4 ดาวครับ